Почему зумеры копят на финансовую подушку, а миллениалы — на квартиру
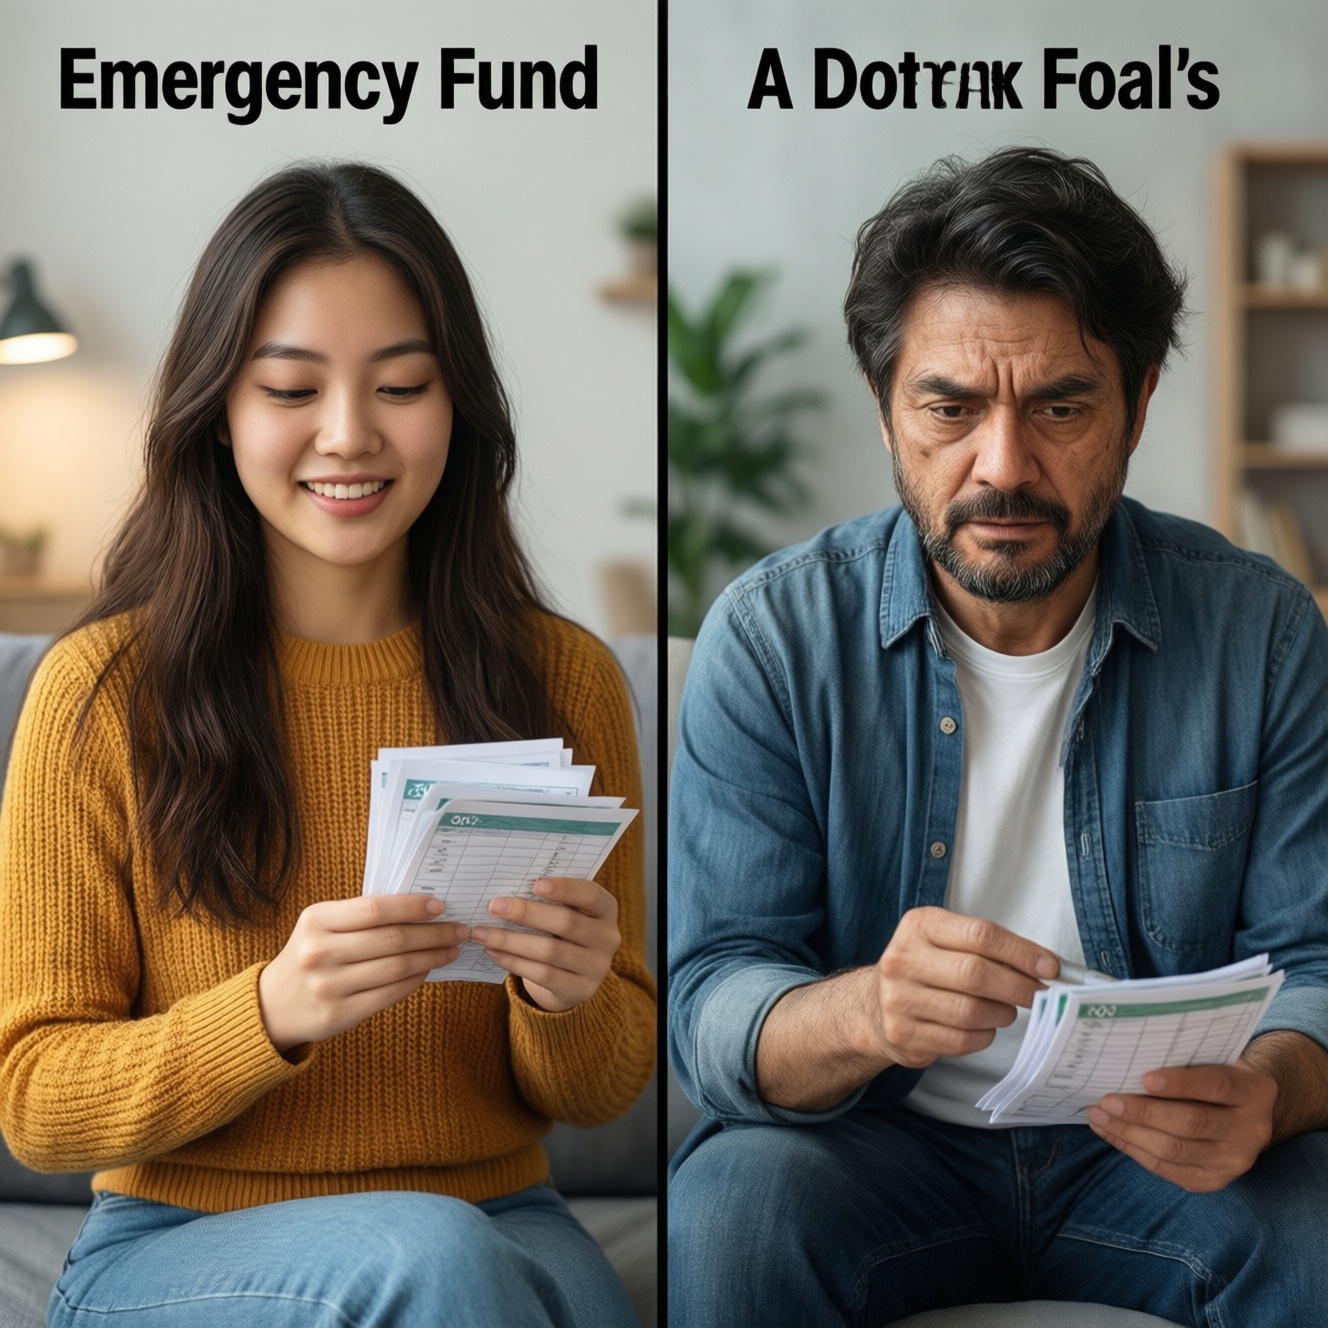
Зумеры и миллениалы копят на разные цели: финансовая подушка или собственная квартира
Поколения по-разному представляют себе финансовую устойчивость. Для зумеров важнее иметь запас денег на непредвиденные расходы, а миллениалы чаще откладывают на крупную покупку - прежде всего на собственное жильё. Разница связана не только с возрастом: на планы влияют жизненный этап, доходы, расходы и представления о будущем.
Финансовая подушка помогает справиться с внезапной потерей работы, срочным ремонтом или медицинскими тратами. Такой резерв обычно не предназначен для конкретной покупки: его задача - поддержать человека в ситуации, когда привычный бюджет нарушается. Для молодых людей, которые только начинают самостоятельную жизнь и ещё выбирают карьерный путь, доступные накопления могут быть важнее долгосрочных вложений в крупную цель.
Покупка квартиры требует другого подхода. Это масштабная задача, на которую часто копят годами, сочетая собственные сбережения с ипотекой или другими финансовыми инструментами. Для миллениалов жильё может означать не только комфорт, но и стремление к стабильности: закрепиться в городе, создать семью или перестать зависеть от арендодателя.
При этом речь не о жёстком разделении, будто каждый представитель поколения копит только на что-то одно. У зумеров тоже есть планы на жильё, а миллениалы заботятся о резерве на случай непредвиденных обстоятельств. Скорее, различается приоритет: одни в первую очередь стремятся сформировать запас на ближайшие риски, другие направляют усилия на большую долгосрочную цель.
Возраст и обстоятельства здесь имеют значение. Человек, недавно начавший работать, может пока не иметь возможности откладывать на первоначальный взнос. Ему логичнее начать с небольшого резерва и постепенно увеличивать его. Тот, у кого уже есть стабильный доход и ясное понимание будущего, может планировать покупку недвижимости, не забывая о повседневной финансовой защите.
На выбор цели влияет и стоимость жизни. Когда аренда, транспорт и бытовые расходы занимают значительную часть бюджета, откладывать крупные суммы становится сложно. В такой ситуации накопления на квартиру могут казаться недостижимыми, а финансовая подушка - более практичным первым шагом. Если же у человека есть регулярный доход и поддержка семьи, он может быстрее перейти к накоплению на жильё.
Эксперты по личным финансам обычно советуют не противопоставлять эти задачи. Резерв и накопления на квартиру решают разные проблемы: первый помогает пережить неожиданные расходы, вторые приближают к долгосрочной покупке. Если направить все свободные деньги на жильё, внезапный расход может вынудить влезть в долг или сократить накопления. А если откладывать только на подушку, крупная цель может постоянно отодвигаться.
Практичный вариант - разделить деньги по назначению. Сначала можно сформировать резерв, ориентируясь на регулярные обязательные расходы и личные обстоятельства. Затем часть суммы направлять в отдельный фонд на квартиру. Даже небольшие, но регулярные взносы помогают сделать планы понятнее и увидеть, как меняется прогресс.
Важно также выбирать подходящее место для накоплений. Деньги, которые могут понадобиться срочно, должны оставаться доступными, тогда как средства на долгосрочную цель можно размещать с учётом срока и допустимого риска. Перед выбором финансового продукта стоит оценить условия, возможные ограничения и вероятность того, что деньги понадобятся раньше запланированного.
Различие в целях между зумерами и миллениалами отражает разные этапы жизни, а не универсальное правило для каждого. Одним важнее сначала обрести устойчивость и свободу манёвра, другим - приблизиться к покупке собственного жилья. В обоих случаях полезно определить конкретную цель, установить посильный размер регулярных накоплений и пересматривать план при изменении доходов или расходов.